交运设备-新能源汽车产业链行业:换电站系列深度报告(I)-换电站运营,下一个千亿蓝海-东方证券[卢日鑫,李梦强,顾高臣,施静,林煜]-20210905【24页】
核心观点
⚫ 车电分离具备降成本、高效补能两大优势。当前制约电动车普及的重要因素 在于:补能速度、补能便利性和购置成本。车电分离具备高效补能和降成本 两大优势,1)高效补能体现在,乘用车换电仅需 3-5 分钟左右,而传统充 电桩模式需要 1 小时以上;2)电动车初始购车成本中,动力电池占比 40% 左右,“车电一体”的充电模式使整车成本被大幅抬高,车电分离模式下, 电动车最高购置价可下降一半,电动车购置实现平价。
⚫ 换电模式推行中的难点在逐步突破。1)在动力电池行业格局基本确立情况 下,电池包统一标准符合整车厂、电池厂、消费者甚至政策层面多方利益; 2)各车企积极响应政策导向,推出换电版车型,随着政策进一步细化,车 型增多,基于单一车企甚至单一车型的换电模式难以持续,换电商业模式有 待突破。3)新政策不断引导,2H21 工信部与能源局有望开展新能源汽车 换电模式应用试点工作。
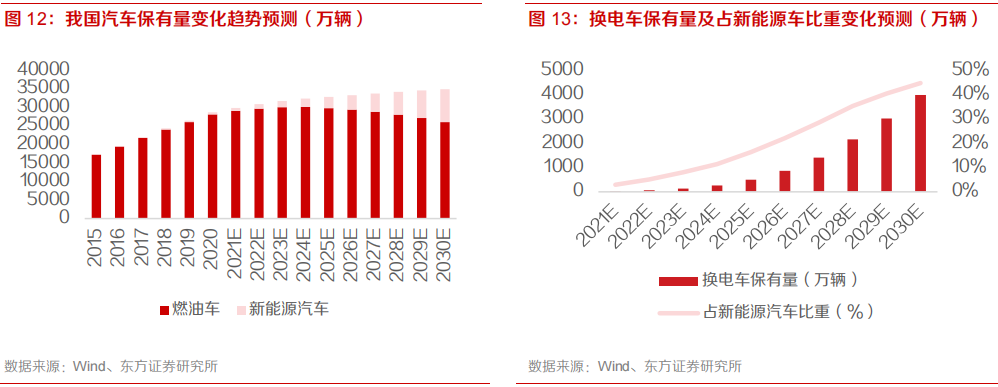
⚫ 2025 年换电站有望达到 2.2 万座,形成 2631 亿换电运营市场。我们预计 2025 年新能源汽车销量占比达 31%到 780 万辆,其中换电车型占比有望达 30%。根据此销量进行测算,我们预计 2025 年换电站有望达 2.2 万座、运 营市场规模有望达 2631 亿、换电站设备市场有望达 693 亿,对应换电站建 设、运营、换电设备 21-25 年 CAGR 达 80%-107%,换电模式在十四五期 间进入高速增长期。
⚫ 乘用车、重卡车换电站盈亏平衡点对应 20%、23%利用率,随着利用率提 升,盈利能力跃升。影响单个换电站盈利能力的核心指标在于利用率,利用 率的提高一方面取决于换电车型的普及率,另一方面与换电站的区位优劣 之间相关。根据我们测算,40%利用率水平下乘用车、商用车单站盈利有望 达 81 万、97 万,对应单站 ROA 达 10%+。
⚫ 换电站运营核心壁垒在于换电站的区位,以及运营商自身运用杠杆的能力 及借款成本。换电站是一个重投资运营类资产,其壁垒拆分来看主要体现在 两方面:1)区位优势,换电站运营商利用先发优势,抢占优势区位,成为 后续运营的核心壁垒之一,且换电站重投资属性使得同一区位重复投资概 率大大降低;2)杠杆优势,换电站前期基础设施投资成本较高,重投资类 项目运营商之间竞争的一大壁垒就是运营商使用杠杆的能力,以及借款的 资金成本,即换电站在相同利用率的情况下,资金成本越低,杠杆率越高, ROE 越高。
投资建议与投资标的
⚫ 当前换电站处于大发展前期,换电车型有限,收入规模和盈利波动较大,长 期看,随着规模变大,这是一个巨大的运营市场,利用率稳定爬坡,使得换 电站运营的资产属性从重到轻,盈利能力更强。换电模式跑通也对产业链相 关企业有巨大的拉动作用,建议关注运营端协鑫能科(002015,未评级),以 及换电设备制造商山东威达(002026,未评级)、展鹏科技(603488,未评级)。
风险提示
⚫ 新能源车销量不及预期;换电车型普及不及预期;试点政策推广不及预期; 换电站投资额和成本高于预期的风险。
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
 Valuelist-Peter Lynch