电气设备-氢能专题报告:新能源、轻能源、氢能源-中国银河[蔡芳媛,周然,李泽晗,鲁佩,任文坡,林相宜]-20210905【35页】
一、政策梳理
氢能扶持政策密集出台。我国早期氢能政策较少,多为鼓励支持、技术创新等。2019 年两会期间,氢能被首次写进《政府工作报告》,全国各地掀起了氢能发展热潮。随后, 燃料电池汽车示范应用政策的发布、新能源汽车产业发展规划(2021-2035)的发布以及“双 碳”目标的设定,均为氢能产业及氢燃料电池汽车的发展注入动力。
北京市带头打造氢能试点示范城市。截至目前,全国已有 20 余省或直辖市发布了氢 能产业链相关政策,其中北京市充分利用研发实力突出、产业基础完备、氢能供给多元、 应用场景丰富等优势,在全国氢能产业发展中发挥带头示范作用。早在 2008 年奥运会期间, 北京投放了 20 余辆燃料电池汽车,并建设了一座日加氢 20kg 的加氢站。经过十余年的产 业培育和发展,北京市力争成为有国际影响力的氢燃料电池汽车科技创新中心、关键零部 件制造中心和高端应用示范推广中心。
今年多省发布“十四五”氢能产业规划。据不完全统计,今年北京、山东、河北、河南等省份相继出台十四五氢能发展规划或扶持政策,并从产业规模、企业数量、燃料电池汽车、加氢站等方面明确阶段目标。中国氢能联盟预测,2025 年中国氢能产业产值将达到 1 万亿元。
国际氢能产业进入快速发展期。美国、欧洲、俄罗斯、日本等主要工业化国家和地区 均已将氢能纳入国家能源战略规划,氢能产业的商业化步伐不断加快。根据国际氢能委员 会最近发布的报告,自今年 2 月以来,全球范围内已经宣布了 131 个大型氢能开发项目, 全球项目总数达到 359 个。预计到 2030 年,全球氢能领域的投资将激增至 5000 亿美元。 国际氢能委员会预测,到 2050 年,全球氢能产业将创造 3000 万个工作岗位,减少 60 亿吨 二氧化碳排放,创造 2.5 万亿美元的市场规模,并在全球能源消费占比达到 18%。该报告 特别指出,中国未来有望领跑全球氢能产业发展。预计到 2050 年,氢能在中国能源领域的 占比有望达到 10%。
二、氢能产业链各环节现状分析及前景展望
(一)制氢
根据世界能源理事会的定义,“灰氢”是通过化石能源、工业副产等伴有大量二氧化碳 (CO2)排放制得的氢;“蓝氢”是在灰氢的基础上,将 CO2副产品捕获、利用和封存(CCUS), 实现低碳制氢;“绿氢”是通过可再生能源(如风电、水电、太阳能)等方法制氢,生产过 程基本不会产生温室气体。
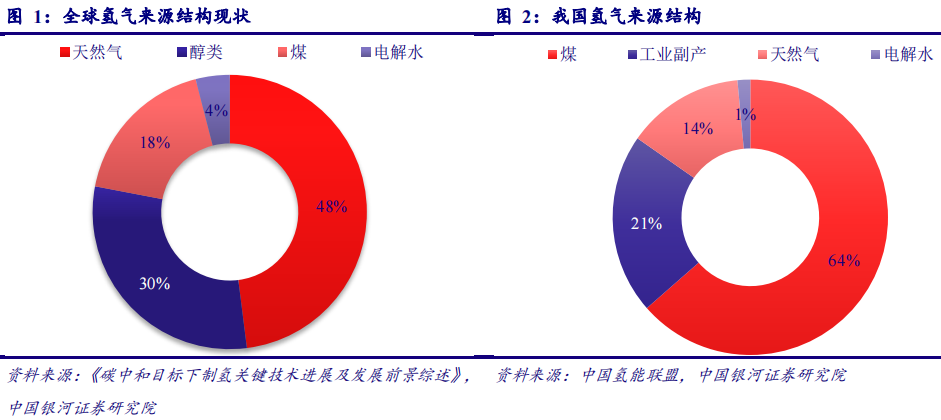
目前国际主要使用天然气制氢,我国则以煤制氢为主。目前,全球制氢技术的主流选 择是化石能源制氢,主要是由于化石能源制氢的成本较低,其中天然气重整制氢由于清洁 性好、效率高、成本相对较低,占到全球 48%。我国能源结构为“富煤少气”,煤制氢成本 要低于天然气制氢,因而国内煤制氢占比最大(64%),其次为工业副产(21%)。根据 中国氢能联盟与石油和化学规划院的统计,2019 年我国氢气产能约 4100 万吨/年、产量约 3342 万吨/年。
整体而言,据《中国氢能源及燃料电池产业白皮书 2020》估算,2030 年我国氢气的年 需求量将从 3342 万吨增加至 3715 万吨,2060 年则增加至 1.3 亿吨左右。“蓝氢”则成为 “灰氢”过渡到“绿氢”的重要阶段。灰氢中工业副产制氢,具有生产成本较低、技术成 熟、效率高等优点,预计未来我国 PDH 扩产将超过 3000 万吨/年,即使按 3000 万吨/年测 算,预计将带来 90 万吨/年以上的副产氢潜在增量,增长潜力可观。
虽然蓝氢在灰氢的基础上结合 CCS 技术,成本有所提升,但是依然低于绿氢成本, 因此看好蓝氢未来的增长空间。绿氢其经济性受电价的影响较大。如果按照平均工业电价 0.6 元计算,产氢成本约 40-50 元/kg,明显偏高。据估算,当电价低于 0.3 元时,电解水 制氢成本与其他工艺路线相当。从增长空间来看,受益于可再生能源成本下降以及碳排放 约束,2020-2030 年间绿氢比例将从 3%上升 15%。2050 年我国氢气需求量将接近 6000 万吨,长期来看,绿氢占比有望大幅提升。我们看好灰氢中的工业副产制氢、蓝氢、以及 绿氢的未来发展前景。
1、灰氢: 目前我国以煤制氢为主,未来工业副产氢规模有望提升
灰氢主要来源有化石能源制氢、工业副产制氢,具有生产成本较低、技术成熟、效率 高等优点,但其制备过程中的碳排量较高,不利于实现“双碳”目标。其中,化石能源制氢 主要包括煤、天然气、甲醇制氢;工业副产氢主要包括焦炉煤气、氯碱尾气、PDH、乙烷 裂解等为主的工业副产气制氢。
1)灰氢来源主力军:化石能源制氢
我国煤制氢产量最大,成本最低。煤制氢是通过将煤炭与气化剂混合后在高温高压条 件下进行反应生成混合气体,通过后续工艺提纯除杂后,获得高纯氢气。2019 年我国煤制 氢产量达到 2124 万吨/年,占我国氢气总产量的 64%。煤制氢是工业大规模制氢的首选, 是我国目前成本最低的制氢方式,该技术路线成熟高效、可稳定制备,但其设备结构复杂、 运转周期相对较低、投资高、配套装置多,且碳排放量较高。
天然气制氢是化石能源制氢的理想方式。天然气制氢是将预处理后的天然气与水蒸气 高温重整制合成气,在中温下进一步变换成氢气与 CO2,再经冷凝、变压吸附最终得到产 品氢气。天然气在各类化合物中氢原子质量占比最大,储氢量为 25%,故以天然气为原料 的制氢技术具有耗水量小、CO2 排放低、氢气产率高、对环境影响相对较小的优点,是化 石能源制氢路线中理想的制氢方式。2019 年我国利用天然气制氢产量为 460 万吨/年,占 我国氢气总产量 14%。
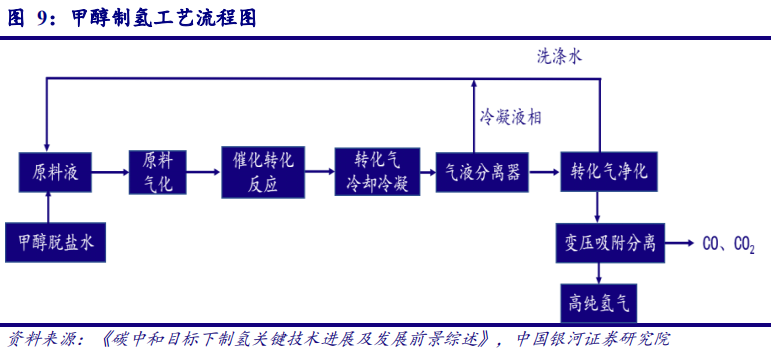
甲醇制氢运输简便、即产即用,但成本较高。甲醇制氢是甲醇和水蒸气在 200℃条件 下通过催化反应,生成氢气和 CO2 的混合气体,而后经过变压吸附得到高纯度的氢气。该 工艺投资少、污染相对较小,且甲醇常温下为液体、便于储存运输,氢气可“即产即用”。 但由于甲醇制氢总体成本较高,只适合小规模制氢。
2)灰氢增长潜力:工业副产氢成本低、潜在增量大
由于氢气在焦炭、氯碱、PDH 和乙烷裂解工艺中并非首要产物,若仅考虑其原料消耗 和少量制造费用,以及氢气提纯成本,测算的副产气体用于氢的综合成本为 5-6 元/kg,明 显低于化石能源制氢。工业副产氢可为氢能产业发展初期提供低成本、分布式氢源。
目前焦炉煤气副产氢可供给量最大。焦炉煤气主要成分为氢气和甲烷,通过压缩工序、 预处理工序、变压吸附工序和净化工序后制得氢气。同时为使系统排放的污水能达到环保 要求,一般配有一套污水处理工序。2020 年我国焦炭产量为 4.71 亿吨,按 1 吨焦炭副产 400 立方米焦炉煤气、回炉自用 50%计算,全国焦炉煤气产量 942 亿立方米;按照含 55% 左右的氢气、PSA 氢气回收率 92%估算,我国焦炉煤气可副产氢气 428.5 万吨,是未来我 国工业副产氢最大的供给来源。考虑到“十四五”期间,我国焦化行业仍将进一步化解过剩 产能,未来难有焦炭扩产带来的潜在增量。
氯碱制氢是最“绿”的灰氢。氯碱工业以食盐水为原料,利用隔膜法或离子交换膜法生 产烧碱、聚氯乙烯(PVC)、氯气和氢气等产品。氯碱副产氢具有氢气提纯难度小(提纯前 氢气纯度可达 99%左右)、耗能低、自动化程度高等优点,特别是使用该法获取氢气的过 程中不产生 CO2,相对绿色无污染。2020 年我国烧碱产量 3643 万吨/年,按每生产 1 吨烧 碱副产 280 立方米氢气测算,每年副产氢总量可达 91 万吨,其中 60%的氢气被配套的 PVC 和盐酸装置所利用,可对外供氢约 36 万吨。未来我国氯碱装置新增产能有限,副产氢潜在 增量有限。
PDH 副产氢潜力大。PDH 是制备丙烯的重要方式,2020 年占比达 17%。丙烷在催化 剂条件下通过脱氢生成丙烯,其中氢气作为丙烷脱氢的副产物,可作为产品外售,从而提 高装置整体盈利水平。2020 年我国已经投产的 PDH 装置合计产能 776 万吨/年,按装置平 均开工率 80%、1 吨 PDH 副产 38 千克高纯氢气计算,PDH 副产氢达 23.6 万吨/年。预计 未来我国 PDH 扩产将超过 3000 万吨/年,即使按 3000 万吨/年测算,预计将带来 90 万吨/ 年以上的副产氢潜在增量。
2、蓝氢: 减碳时代,“灰氢”向“绿氢”的过渡
世界制氢工业正处于从“灰氢”到“蓝氢”的转变阶段,推行“蓝氢”势在必行。化 石能源制氢虽然成本低,但碳排放水平较高,通过引入 CCUS 技术,可有效降低化石能源 制氢过程中的碳排放水平。据《中国氢能源及燃料电池产业白皮书 2020》估算,2030 年我 国氢气的年需求量将从 3342 万吨增加至 3715 万吨,2060 年则增加至 1.3 亿吨左右、在终 端能源体系中占 20%。在“碳中和愿景下的低碳清洁供氢体系”下,脱碳是氢能产业发展的 第一驱动力。“蓝氢”则成为“灰氢”过渡到“绿氢”的重要阶段,对推动建立氢能经济 有重要作用。
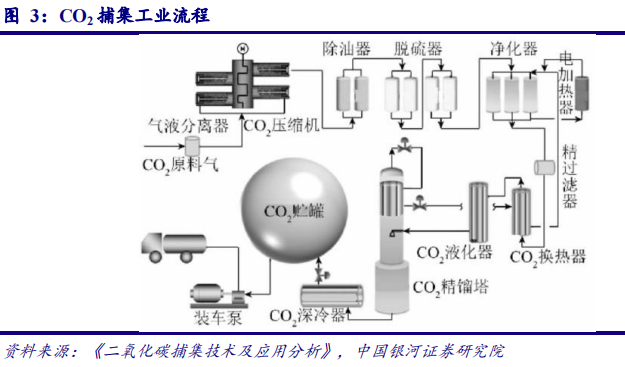
CCUS 技术是指将 CO2收集分离再利用,或输送到封存地点,避免直接排放到大气中 的技术。在煤制氢耦合 CCUS 技术中,煤炭经过气化生成合成气,合成气经过水汽变换后 得到富氢和富 CO2 气体,再进一步经脱硫脱碳工艺得到氢气和 CO2,所得 CO2 进行再利用 或封存。以我国 CCS(CO2 捕集与封存)示范项目为例,神华煤直接液化厂煤气化制氢过 程中会排放部分 CO2 尾气(体积分数约为 87.6%),尾气经过使用 CO2 压缩机将高浓度 CO2 尾气加压,再经过脱油脱硫等除杂工序,提高 CO2 的纯度,然后通过变温变压吸附(TSA) 脱水,随后 CO2 尾气被冷冻、液化及精馏,再经深冷后送球罐存贮,封存至地下多层盐水 层中。在石油化工尾气回收氢气结合 CCUS 技术中,我国已有企业开发 DIMER VSA/PSA 耦合工艺系统,把含约 51%CO2 和 30%氢气的炼油制氢尾气,以低能耗高效率地从制氢尾 气中分离回收氢气(纯度>99%)和 CO2(纯度>95%),后续可再将高纯度 CO2进行利用、封存。
3、绿氢:光伏制氢最具潜力,龙头企业纷纷布局
“绿氢”全称可再生能源电解水制氢。电解水制氢的原理是在充满电解液的电解槽中 通入直流电,水分子在电极上发生电化学反应,分解成氢气和氧气。根据电解槽隔膜材料 的不同,电解水制氢主要分为碱性电解水、质子交换膜电解水(PEM)和固体氧化物电解 水(SOE)三类。其中,碱性电解水技术已经实现工业规模化产氢,技术成熟;PEM 处于 产业化发展初期;SOE 还处在实验室开发阶段。
预计在较长时间内,碱性电解水制氢仍是主要的电解水制氢手段。碱性电解水制氢技 术成熟,配套成本低,但耗电量高于其他技术路线;PEM 在耗电量和产氢纯度方面都占优, 但由于质子交换膜等核心部件依赖进口,电解槽成本昂贵,因此总体成本比电解水制氢高 40%左右。随着核心部件国产化、技术进步及规模效应降本,根据中国电动汽车百人会的 预计,2030 年 PEM 在电解水中的市占率将达到 10%。
电解水制氢的经济性主要取决于电费。根据中国氢能联盟的数据,2020 年我国化石能 源制氢占比达 67%,而电解水制氢只占 3%。当前化石能源制氢由于成本优势占据主导, 但长期来看,二氧化碳的大量排放与“双碳”目标背道而驰。电解水制氢具有绿色环保、 生产灵活、纯度高等优势。以目前主流的碱性电解水为例,制氢效率约 5 度/立方米,电费 成本约占 85%,因此其经济性受电价的影响大。如果按照平均工业电价 0.6 元计算,产氢 成本约 40-50 元/kg,明显偏高。据估算,当电价低于 0.3 元时,电解水制氢成本与其他工 艺路线相当。
(二)中游储运:目前仍以高压气态为主,储氢材料突 破将助力氢能大发展
氢是所有元素中最轻的,在常温常压下为气态,密度仅为 0.0899 kg/m3 ,是水的万分 之一,因此其高密度储存一直是一个世界级难题。储氢问题有待突破,氢能将迎来繁荣发 展。
高压气态储氢是目前最常用并且发展比较成熟的储氢技术,其大规模的运输的方式是 管道运输。我国目前正不断建设氢气管道工程,中国石油天然气管道工程有限公司中标河 北定州至高碑店氢气长输管道项目,拟建设管道全长达 145 公里。这条管道拟建设管径 508 毫米,设计运输量 10 万吨/年。未来管道输送氢气压力等级升级和氢气管道规模扩大能降 低氢能管道输送成本。液态储运的储氢密度高,能运送大量氢气,适用长距离运输氢气运。 但液体转化成本高,我国油气公司在 LNG 和 LPG 领域有丰富的经验和运输车辆储备,未 来伴随成本下降,有望在液态氢气运输上具备竞争力。相对另两种运输方式,固态运输技术难度较大,还有待发展。
加氢站是氢能产业发展的重要环节,自 2014 年以来,全球加氢站的数量不断增长, 到 2020 年底达到了 553 站。中集集团在氢能源领域布局多年,具有一定的优势。
1、技术分为高压气态储氢、低温液态储氢和储氢材料储氢
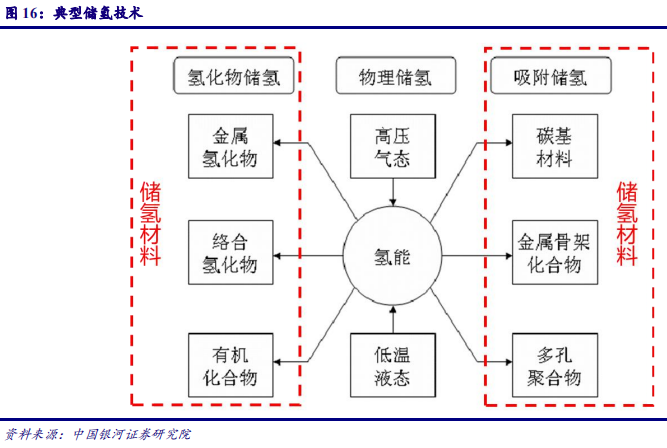
储运氢气的方式主要分为气态储运、液态储运和固态储运(储氢材料)。我国目前氢气运输的主要方式是高压气态长管拖车为主,但是未来有望同时发展气、液、固三种储运方式。
1)气态储氢:目前以长管拖车为主,未来将发展管道运输
高压气态储氢是目前最常用并且发展比较成熟的储氢技术,其储存方式是采用高压将氢气压缩到一个耐高压的容器里。目前所使用的容器是钢瓶,它的优点是结构简单、压缩氢气制备能耗低、充装和排放速度快。但是存在泄露爆炸隐患,安全性能较差。当前以长管拖车的运输方式为主,未来更大规模发展需依靠管道运输。
高压气态长管拖车的运输方式,运输量较小,运输途中交通风险较大,仅适用于少量氢气、短距离的运输需要,目前与我国氢能应用的少相匹配。这种运输方式的好处是前期投资要求低,技术成熟。未来随着氢能在所有能源中的占比提升,势必要发展其他储运方式。
2)液态储氢:产业化仍需成本下降
液态储运的储氢密度高,能运送大量氢气,适用长距离运输氢气运。但液态氢的密度 是气体氢的 845 倍。液态氢的体积能量密度比压缩状态下的氢气高出数倍,如果氢气能以 液态形式存在,那它替换传统能源将水到渠成,储运简单安全体积占比小。但事实上,要 把气态的氢变成液态的并不容易,液化 1kg 的氢气需要耗电 4-10 kWh,液氢的存储也需要 耐超低温和保持超低温的特殊容器,储存容器需要抗冻、抗压以及必须严格绝热。
我国油气公司在 LNG 和 LPG 领域有丰富的经验和运输车辆储备,若成本下降得以实 现,未来有望在液态氢气运输上具备竞争力。目前海外超过 1/3 的加氢站使用液态储运的 方式。
3)固态储氢:发展前景广阔,但技术尚未成熟
另一种运输方式是使氢气溶于液氮或有机液体中进行运输。这种方式对化学反应条件 较严苛。相对另两种运输方式,固态运输技术难度较大,还处于研发阶段。未来若氢能市场 扩张迅速,且固态运输达到应用要求,那么固态运输能发挥储氢密度高、运输氢气量大的 优势。
储氢材料种类非常多,主要可分为物理吸附储氢和化学氢化物储氢。其中物理吸附储氢又可分为金属有机框架(MOFs)和纳米结构碳材料,化学氢化物储氢又可分为金属氢化物(包括简单金属氢化物和简单金属氢化物),非金属氰化物(包括硼氢化物和有机氢化物)。
2、加氢站数量不断增加,全球 2020 年底达到 553 座
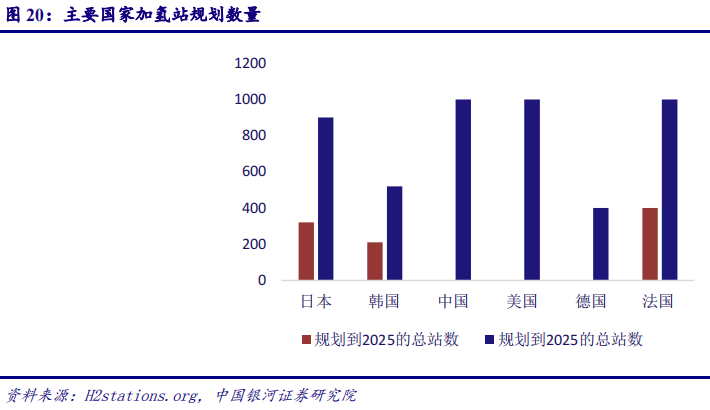
加氢站是氢能产业发展的重要环节,其作用类似加油站给汽油/柴油车加油,加氢站是给氢动力车提供氢气的燃气站。自 2014 年以来,全球加氢站的数量不断增长,到 2020 年 底达到了 553 站。
多个主要国家对加氢站的建设有部署,希望通过加氢站的建设提高氢能在能源使用中 的占比。如日本在《氢能基本战略》提到到 2050 年要用加氢站逐步替代加油站。
(三)燃料电池汽车
2050 年,氢能源将承担全球 18%的能源需求,有望创造超过 2.5 万亿美元的市场,燃 亮电池汽车将占据全球车辆的 20-25%。虽然当前整体基数较小,但近年来氢能源汽车都保 持了较高的销量和保有量增速,2016 年和 2019 年年复合增长率分别为 63%和 114%。截止 2020 年底,我国氢能源汽车保有量为 7,352 辆。
燃料电池具有效率高、污染小、噪声低、充能快等优势。2020 年全球燃料电池出货量 1318.7MW,市场规模 42 亿美元。燃料电池降本空间大,据测算,我们认为 2020-2030 年 每年系统成本下降 14%左右。长期来看,燃料电池汽车仍将是燃料电池市场的增长主力。 根据预测,2020-2025 年全球燃料电池市场年复合增长 16.64%,2025 年将达到 90.5 亿美 元。可以看出燃料电池和氢能源汽车未来市场发展空间大,看好燃料电池和氢能源汽车发 展前景。
1、燃料电池汽车: 氢能源汽车
1)氢能源是理想的汽车动力来源,我国氢能源车尚处于起步阶段
根据国际氢能委员会预计,2050 年,氢能源将承担全球 18%的能源需求,有望创造超 过 2.5 万亿美元的市场,燃亮电池汽车将占据全球车辆的 20-25%。
氢能源热值高,约为石油的三倍以上,是理想的化石燃料替代品。氢能源燃烧使用后 不产生任何有害或温室气体,对我国实现“碳达峰”、“碳中和”等目标具有重要意义。 氢能源汽车及配套的加氢站是氢能源产业链的主要下游。
相比于传统汽车,氢能源汽车使用氢燃料电池作为动力来源,具有能量转换效率高和 完全无污染的优点。相比于锂电池电动车,氢能源汽车除了不受温度影响、续航里程更长 以外,还具有能迅速补充燃料(3~5 分钟)的优点。然而,不同于锂电池电动车可以利用 现有电网建造充电站,氢能源汽车使用的加氢站目前完全依赖长管拖车运输,效率较低且 成本较高。加氢站成本高昂、数量稀少加上汽车自身成本较高等一系列原因制约了氢能源 汽车的发展,目前氢能源汽车尚未得到大范围应用。
2)氢能源下游应用-汽车整车
(1)在日趋严苛的环保需求下,政策加大产业扶持力度。
在减少碳排放的全球趋势下,我国及美欧日等发达国家和地区都将发展新能源作为战 略目标,氢能源汽车在其中都占据重要地位。
氢能源汽车是我国新能源汽车发展的主要技术路径之一。氢能源汽车在《国家创新驱 动发展战略纲要》《中国制造 2025》《汽车产业中长期发展规划》 等重要战略纲要中, 均被列为要大力发展的产业。
2016 年发改委与能源局编制的《能源技术革命创新行动计划(2016-2030 年)》和《能 源生产和消费革命战略(2016-2030)》将发展氢能源燃料电池和氢能源汽车作为重点任务。 《“十四五”规划》和《新时代的中国能源发展》白皮书都提出将面向重大共性关键技术, 部署开展新能源汽车、可再生能源与氢能技术等方面的研究,同时还将加速发展氢能产业 链技术装备,促进氢能燃料电池技术链、氢燃料电池汽车产业链发展。
根据中商产业研究院撰写的《中国氢能产业发展报告 2020》,预计中国氢能源汽车保 有量到 2025 年达 10 万辆,CAGR 高达 115%,市场规模 800 亿元。客车、物流用车等商用车 仍将占据主要地位,保有量占比在 80%以上。2030 年后,随着燃料电池技术的成熟和成本 的下降,重卡和乘用车规模也将迅速扩大。规划在 2030 年氢能源燃料电池汽车保有量达 80~100 万辆。
(2)汽车巨头陆续入局
在全球范围内,燃料电池乘用车市场仍然属于早期阶段,由于目前制造成本原因,单 车售价较高,加氢成本过高等因素导致氢能源汽车销量很难突破 1 万辆大关。
以丰田 Mirai、现代 Nexo 为代表的燃料电池乘用车车型销量逐年上升,2019 年 Nexo 全球销量首次超过丰田 Mirai。与丰田重视国际市场的策略不同,现代深耕本土市场,在 2019 年 Nexo 销量突破 1 万辆。丰田发布了二代 Mirai 车型,相比第一代车型平台提升, 基于 GA-L 后驱平台打造,储氢量增加 1L,续航提升 30%达到 650 公里,销量目标 3 万辆+/ 年。丰田在国内策略是通过其电堆系统与国内主机厂合作打开市场,已于 2019 年与福田、 一汽、金龙、广汽等合作小批量产车型。
2、燃料电池:
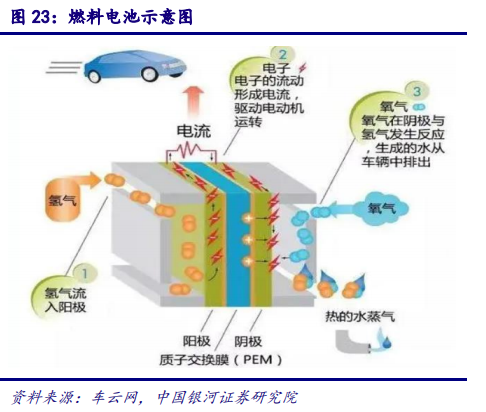
燃料电池是一种把燃料所具有的化学能直接转换成电能的化学装置,是继水力发电、 热能发电和原子能发电之后的第四种发电技术。燃料电池由阳极、阴极、电解质和外部电 路组成,其中燃料在阳极氧化,氧化剂在阴极还原。如果在阳极连续供给燃料(氢气、天 然气、甲醇等),而在阴极连续供给氧气或空气,就可以在电极上连续发生电化学反应并 产生电流。
燃料电池具有效率高、污染小、噪声低、充能快等优势。(1)效率高:燃料电池直 接把化学能转化成电能,不受卡诺循环的限制,理论效率可达 85-90%,目前实际转化效率 约为 40-60%;(2)污染小:一般使用氢气作为燃料,不产生温室气体和含硫、氮的污染 物;(3)噪声低:结构简单,不含机械传动部件,工作时噪声低;(4)充能快:燃料电 池汽车加氢与燃油车加油过程类似,仅需 5-10 分钟,明显快于电动车。
按照电解质的类型划分,燃料电池可分为五大类,其中质子交换膜电池(PEMFC) 是车用主流技术方案。不同电解质类型决定了其电池使用的催化剂、氧化剂、工作温度的 不同,因此有不同的应用领域。PEMFC 由于其工作温度低、启动快、氧化物易得的优势, 多用于运输领域;PAFC、SOFC、MCFC 由于工作温度高,多用于固定领域,如分布式电 站。
全球燃料电池市场潜力大,其中交通运输类燃料电池将成为增长主力。根据 E4tech 发布的 2020 燃料电池产业回顾,2020 年全球燃料电池出货量 1318.7MW,市场规模 42 亿 美元。按用途划分,交通运输类出货量 993.5MW,占比 75.3%;按种类划分,PEMFC 出 货量 1029.7MW,占比 78.1%。长期来看,燃料电池汽车仍将是燃料电池市场的增长主力。 根据 QYResearch 的预测,2020-2025 年全球燃料电池市场年复合增长 16.64%,2025 年将 达到 90.5 亿美元。
整体而言,近年来中国氢燃料电池装机量增速快,头部企业占据了主要的市场份额。 但考虑到燃料电池行业仍在发展初期,市场空间小,一旦有个别企业上量,整体市场格局 就会发生较大变化。例如从 2019 和 2020 年的市场份额看,CR5 由 87%下降至 69%,并且 装机前 5 的企业也不尽相同。这些厂家以系统集成为主,核心零部件仍高度依赖进口。我 们认为需密切关注未来几年的市占率变化,以及在电堆等核心零配件方面具有技术优势的 厂家。
三、投资建议及推荐标的
电新:
绿氢降本可期,看好新能源制氢。绿氢具有零排放、制取灵活、纯度高等优势,电费 成本约占 85%,因此经济性受电价影响较大。据估算,当电价低于 0.3 元时,绿氢成本将 有望与其他工艺路线相当。光伏、风电持续降本将助力绿氢成本下移,绿氢的经济性拐点 即将到来。我们建议关注产业布局早,技术储备雄厚的制氢龙头隆基股份(601012.SH)、 阳光电源(300274.SZ)、明阳智能(601615.SH)、金风科技(002202.SZ)、晶科科技 (601778.SH)、保利协鑫能源(03800.HK)。
燃料电池国产化空间大。目前我国的燃料电池系统核心技术仍处于验证与试验阶段, 在系统集成度、环境适应性、可靠性和寿命、成本控制、氢气储存等方面与国际水平差距 大。我们建议关注亿华通(688339.SH),公司在系统、电堆和膜电极等方面均有丰富技术 积累,未来将充分受益于国产替代浪潮。
高端储氢瓶亟待突破。全球来看,70MPa 储氢瓶广泛应用于燃料电池乘用车,但由于 技术落后、标准缺失等影响,我国主流的技术是 35MPa 储氢技术,70MPa 发展滞后。目前 多地支持加氢基础设施发展的政策落地,多家企业也宣布加大研发 70MPa 储氢技术并规划 产能。建议关注具有储氢先发优势的风电龙头中材科技(002080.SZ)和在碳基材料领域具 有深厚技术积累的材料龙头金博股份(688598.SH)。
汽车:
我们认为,目前和中短期内氢能源汽车具有:(1)客车重卡等商用车为主;(2)研发技 术和资金要求高;(3)客车领域需求主要来源于政府顾客;(4)氢能源乘用车市场尚处 于起步阶段;等发展趋势和特点,建议关注潍柴动力、宇通客车、福田汽车,长城汽车。
化工:
由于工业副产氢经济性较好、分布广,且基本可实现对外出售,我们建议关注拥有乙 烷蒸汽裂解、PDH、焦炉煤气等工业副产氢产能的公司,重点推荐卫星石化(002648.SZ)、 东华能源(002221.SZ)、滨化股份(601678.SH)、美锦能源(000723.SZ)。
机械:
产业发展前景广阔,前期建设阶段建议积极关注产业链各环节设备类投资机会,包括储运环节的中集集团(000039.SZ),燃料电池设备提供商先导智能(300450.SZ),燃料电池系统空气供应设备提供商汉钟精机(002158.SZ)、雪人股份(002639.SZ)等。
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
 Valuelist-Peter Lynch