医药生物-医疗器械-二尖瓣三尖瓣介入治疗行业专题报告:百舸争流,下一个黄金赛道谁主沉浮-东吴证券[朱国广,刘闯,汪澜]-20210905【90页】
◼ 投资逻辑:二尖瓣三尖瓣介入治疗是继 TAVR 行业之后又一个介入治疗 的热点赛道,国际巨头如爱德华生命科学、美敦力和雅培等纷纷出手并 购相关标的,国内 TAVR 厂家连同一批初创企业也在加紧布局。由于行 业尚处于起步阶段,国内外企业差距更小,未来二尖瓣三尖瓣介入市场 有望出现国产领军企业,分享国内外广阔市场。
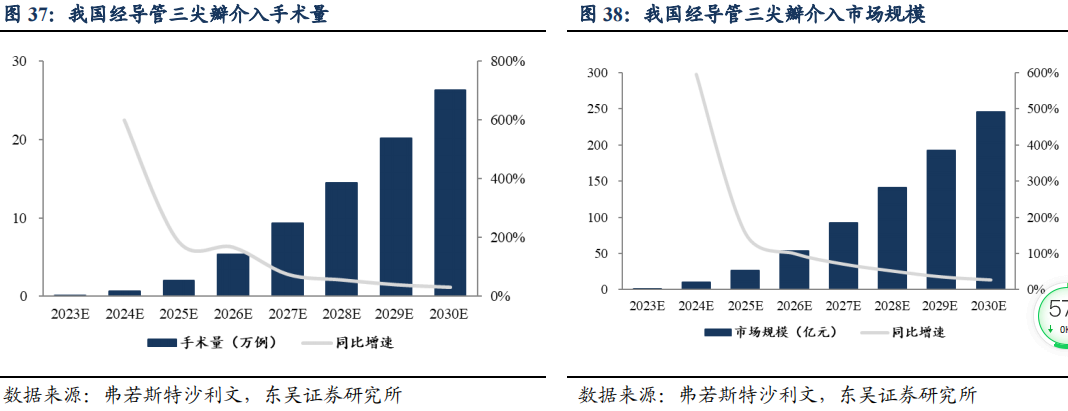
◼ 患病人数更多,二尖瓣三尖瓣介入市场空间广阔:根据《中国结构性心 脏病行业年度报告 2020》,美国中度以上二尖瓣反流总体患病率为 1.7%,为主动脉瓣狭窄的四倍,估测中国需要干预治疗二尖瓣反流患者 约为 750 万人,目前每年仅有 4 万例外科手术,治疗率极低;美国中度 以上三尖瓣反流总体患病率为 0.55%,预计中国中度以上三尖瓣反流患 者应在 800 万。根据弗若斯特沙利文,2020 年全球二尖瓣介入治疗市场 规模为 7.7 亿美元,预计 2030 年有望达到 71.4 亿美元,2020-2030 年复 合增长率达到 25%;国内二尖瓣介入治疗处于起步阶段,预计 2030 年 市场规模有望达到 75.8 亿元,2020-2030 年复合增长率高达 73.8%;预 计 2030 年全球三尖瓣介入治疗市场规模为 114 亿美元,2020-2030 年复 合增长率高达 136%;预计国内三尖瓣介入治疗市场规模 2030 年有望达 到 245.9 亿元,2023-2030 年复合增长率高达 107%。
◼ MitraClip 引领缘对缘修复技术全球领跑,二尖瓣置换潜力大:全球首 款二尖瓣介入产品 MitraClip 上市超过十年,产品历经四代,治疗人数 超过 10 万人,成为应用最广泛的二尖瓣治疗产品,我们预计未来短中 时间内,缘对缘修复技术有望继续领跑。此外,瓣环成形术和人工腱索 等修复产品也表现出了有效性和安全性,未来瓣环成形术联合瓣叶修复 有望成为主流技术。二尖瓣置换尽管技术难度较大,但是具备治疗所有 病变类型的潜力,有望成为治疗二尖瓣反流新范式。早期的二尖瓣置换 产品主要以经心尖入路为主,但是侵入性更大,参照 TAVR 产品发展趋 势,未来经股入路产品有望占据主导地位。
◼ 三尖瓣介入治疗处于起步阶段,置换有望成为主流术式:目前经导管三 尖瓣修复技术主要通过瓣叶夹闭、瓣环环缩及增加对合面积三种机制, 尽管对于反流有不同程度改善,但仍面临较大局限性。而经导管三尖瓣 技术适用人群更广,同时能更好地降低反流量,研究初步显示使用第一 代 TTVR 产品具有良好的安全性和有效性,未来有望成为主流术式。
◼ 投资建议: 我们认为产品布局齐全,临床进度领先的企业有望在国内 二尖瓣三尖瓣介入治疗市场占据有利地位,重点推荐沛嘉医疗、心通医 疗,建议关注捍宇医疗、健世科技。
◼ 风险提示:标的公司重大经营亏损持续的风险;产品研发注册不及预期 的风险;医疗事故风险
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
 Valuelist-Peter Lynch