韦尔股份(603501)理解韦尔股份的三个层次-国盛证券[郑震湘,佘凌星]-20210905【35页】
一、业绩持续高增,三大业务体系协同发展
业绩延续高增。公司 2021H1 实现营收 124.5 亿元,同比增长 54.8%,归母净利润 22.4 亿元,同比大幅增长 126.6%。上半年实现归母扣非净利润 19.7 亿元,yoy +111.9%。 2021Q2 营收 62.4 亿元,yoy +47.6%,qoq +0.4%。二季度归母净利润 12.0 亿,yoy +120.7%,qoq +15.6%。2021Q2 归母扣非净利润10.2 亿元,yoy +107.8%,qoq +8.2%。 公司2021H1 综合毛利率33.1%,净利率18.0%,2021Q2 毛利率33.7%,净利率19.3%。 随着公司收购整合的顺利完成,目前已形成图像传感器解决方案、触控与显示解决方案 和模拟解决方案三大业务体系,产品广泛用于消费电子、安防、汽车、医疗、AR/VR 等 领域。下游市场规模扩大、上游与供应链深度合作,公司三大业务协同发展,营收规模 进一步提升,业绩持续高增。
触控显示营收大幅增长。分产品来看,2021 年上半年公司半导体设计业务实现收入105.5 亿元,占主营业务收入 85.1%,其中 CIS 营收 90.8 亿元,同比增长 51.3%,占上半年 半导体设计营收 86.1%。TDDI 业务顺利整合,市场渗透率快速提升,上半年触控与显 示解决方案业务实现营收 6.1 亿元,占半导体设计营收比重达到 5.8%,为公司带来新的 利润增长点。此外公司模拟解决方案营收 8.5 亿元,同比增长 55.52%,占比 8.1%。
持续大力投入研发。韦尔 2021H1 半导体设计业务研发投入达到 12.1 亿元,yoy+22.50%, 上半年研发费用 10.1 亿元,占营收比 8.1%,截至 2020 年底,研发人员数量 1644 人, 占员工总数达到 50%。截至 2021 年上半年底公司共拥有授权专利 4,257 项,其中发明 专利 4,097 项。公司持续加大各产品领域研发投入,注重自主知识产权和产品研发,为 产品升级迭代、竞争力提升提供保障。
股权激励团结吸引人才,彰显长期发展信心。公司发布 2021 年股票期权与限制性股票 激励计划,激励对象共 2162 人,其中拟向 1972 名核心技术人员授予股票期权不超过 800 万份,行权价格为 281.40 元/股;拟向董事 Hongli Yang,总经理王崧及 188 名核 心技术人员授予限制性股票不超过 360 万,授予价格为 168.84 元/股。业绩考核目标为, 以 2020 年归母扣非净利润(22.45 亿元)为基础,2021/2022/2023 年净利润增长率不 低于 70%/100%/140%,对应归母扣非净利润 38.2/44.9/53.9 亿元。股权激励彰显共赢 文化,也是公司人员稳定,并能够不断吸引全球顶尖人才团队的重要原因。
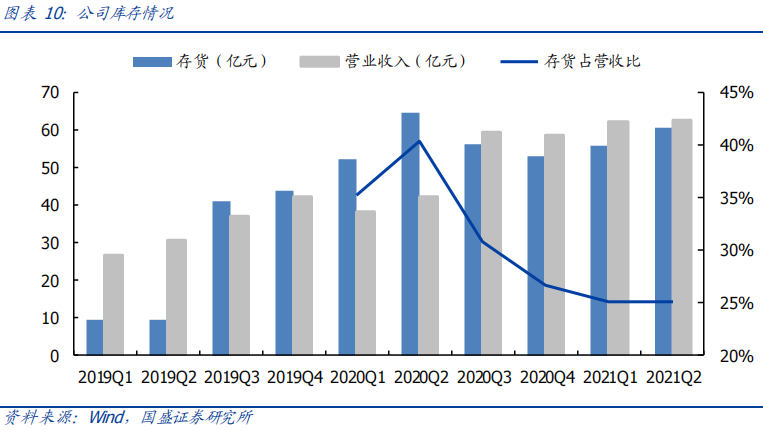
库存水位仍较低。公司库存占过去十二个月收入比从 2020 年下半年开始持续下降,2021 年上半年维持在 25%左右。当前代工产能紧张,TDDI 等产品供不应求,公司作为全球 CIS 龙头,长期与国内外知名代工厂保持深度紧密合作关系,在获取产能方面具备优势。 此外,随着下半年新产品持续推出,公司产品结构有望进一步升级。
二、图像传感器:多个应用领域需求高速增长
第一层次:公司作为全球 CIS 龙头,2021H1 的 CIS 收入达到 90.8 亿元,下游主要由手 机、汽车、安防三大需求拉动,跟踪指标为在各手机品牌、汽车整车、安防监控的料号 供应及出货量,行业景气度判断指标主要基于手机出货量及配臵升级趋势、汽车车载摄 像头渗透率以及安防监控出货情况。
2.1 智能手机 CIS 份额有望持续提升
2021年 5月发布全球首款用于高端智能手机前臵及后臵摄像头的 0.61微米像素6000 万高分辨率 CIS。OV60A 像素尺寸仅有 0.61μm,同类产品中像素尺寸最小。与上一代 0.7μm 相比,运用豪威 PureCel® Plus-S 晶片堆叠技术,在像素面积减少 24%的同时, 量子效率更高,串扰和角响应更优。OV60A 能够以 60 帧/秒的速度输出具有 EIS(电子 图像稳定)分辨率的 1500 万像素或 4K/2K 视频,并支持交错式 HDR 定时,以实现高动 态范围视频。这款传感器还支持用于“常开”感测的低功耗模式,包括用于唤醒的环境 光感测模式及低功耗流模式,与 AI 功能配合使用可节省手机耗电。
豪威此次推出的 OV60A,是在 2020 年 4 月全球首发 0.7 微米小像素、1/2’’光学尺寸 的 6400 万像素 CIS 产品 OV64B 后,再一次突破性的引领行业像素尺寸升级。OV60A 紧密结合市场需求,减小像素尺寸同时保证更高的量子效率,通过四合一彩色滤光片阵 列使用近像素合并功能,实现以四倍灵敏度输出高达 1500 万像素的图像,能够为 4K 视 频提供 1.22μm 等效性能。我们认为 OV60A 的特性会使其有较高的价格、利润水平, 豪威领先对手率先推出这一小像素尺寸产品,有望充分享受先发优势。
智能手机领域,豪威已经成功破局高端,且部分产品已走在全球先列。我们认为后续公司将继续推出新产品,填补各价格带需求,在国内消费电子厂商国产化支持下,公司产品、技术竞争实力优势显现,市场份额有望继续提升。
2.2 汽车 CIS——下一个千亿赛道
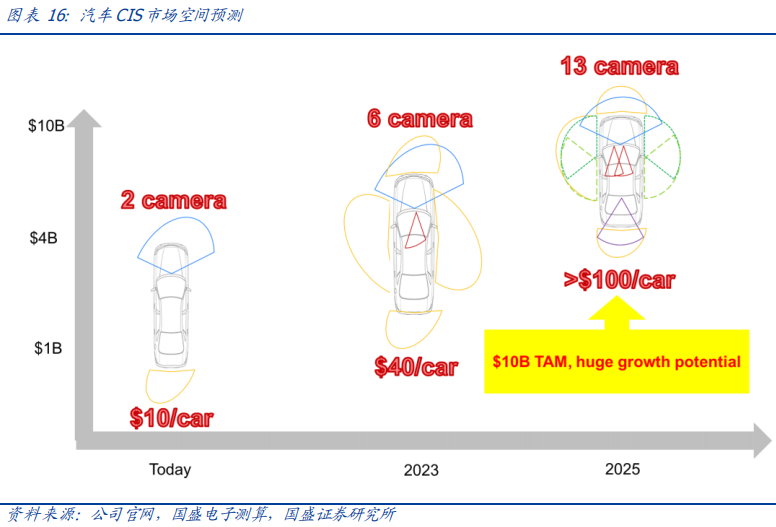
自动驾驶、电子化率提升已成为汽车行业发展大趋势,车载 CIS 为潜在百亿美元大市场。 目前汽车图像传感器均价约为 4-5 美元,类比手机市场发展趋势,我们认为未来车载摄 像头高端化也将能带动 CIS 价值量逐渐提升,我们假设每年全球汽车产量在 8000 万到 1 亿辆之间,未来汽车平均搭载13 个摄像头的情况下,CIS单车价值量有望超过100 美元, 推算下来,全球汽车图像传感器市场空间将达到近 100 亿美元!
豪威耕耘汽车 CIS 芯片逾 15 年,现已跻身全球 TOP2 供应商,2019 年占据全球 29% 的市场份额。豪威从 2008 年即开始量产第一颗车用图像传感器,先于 Sony 10 年开启 汽车领域的布局,2009 年实现了第一代高动态范围分离像素技术(Split Pixel)的量产, 随后在 2012、2016 年完成两轮 Split Pixel 技术迭代,2018 年豪威实现第一代 Deep Well像素架构的 CIS 量产,第二代也于随后的 2019 年问世。目前其多款解决方案已广泛应 用于后视摄像 (RVC)、全方位视图系统 (SVS)、摄像机监控系统(CMS)、ADAS(驾驶 辅助系统)、e-Mirror(电子后视镜)和 DMS 等车载系统,下游客户涵盖奔驰、宝马、奥 迪、通用等主流车厂。
汽车领域,豪威目前已推出多款基于领先的 Nyxel® 近红外(NIR)技术、LFM 及 PureCel® Plus-S 堆叠像素架构技术的车用 CIS 产品,在动态范围表现、LFM 性能、 功耗等方便表现优异。我们认为公司凭借对汽车领域及 CMOS 图像传感器 Know-how 的 掌握,有望顺未来汽车赛道高增之势实现份额提升。
2021 年 5 月 19 日,豪威科技发布高性能 OAX4000 ASIC 图像信号处理器,是 用于公司 HDR 传感器的配套 ISP,旨在提供具有全处理 YUV 输出的完整多摄像头 查看应用解决方案。其能够处理多达四个 140dB HDR 摄像头模块,具有业界领先 LED 闪烁抑制(LFM)功能和 800 万像素高分辨率。产品支持多种滤色器阵列(CFA)模 式,包括 Bayer、RCCB、RGB-IR 和 RYYCy。此外,OAX4000 与上一代产品相比, 功耗低 30%以上。适用于多种汽车应用,包括环视系统、电子后视镜、车内和自动 驾驶摄像头。
2020 年 6 月 2 日,豪威科技发布 OX03C10,是全球首款集 3.0um 大像素、140dB 高动态范围(HDR)和业内优质 LFM 功能于一体的汽车图像传感器,可确保后视、环 视、摄像头监控系统 (CMS) 和电子后视镜等汽车观测应用达到高图像质量。
2020 年 5 月 19 日,豪威科技发布 250 万像素的 ASIL-B 等级传感器 OX03A2S,为 汽车行业首款搭载 Nyxel® 近红外(NIR)技术的图像传感器,专为外臵成像应用设计, 可用于车身周围 2 米内的弱光甚至无光环境,还可通过提高灵敏度提高明亮环境下 的 RGB 图像捕捉性能。
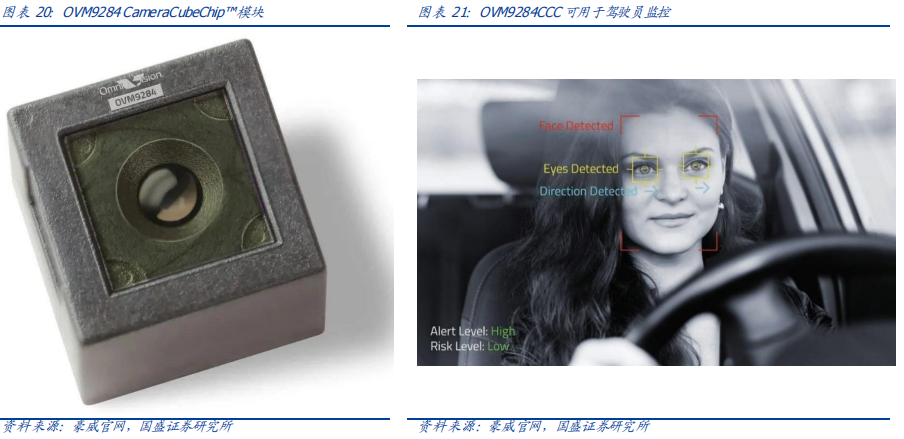
CCC 模块助力全球最小汽车摄像头。2020 年 6 月,豪威推出全球首款汽车晶圆级摄像 头,OVM9284 CameraCubeChip™模块,是全球最小的一款汽车摄像头,可为驾驶员监 控硬件提供一站式服务,在无光环境中具有优质成像性能。这款 100 万像素模块具有 6.5×6.5mm 的紧凑尺寸,使其能够将模块安装在车内驾驶员难以察觉到的地方。此外, 该模块在所有汽车摄像头模块中有着低功耗,比性能接近的竞品低 50%以上,因此能 够在很小的空间和低温下连续运行,实现高图像质量。
三、显示触控及模拟:平台型龙头,打造第二成长曲线
3.1 顺利整合新思 TDDI 与吉迪思,触控显示有望迎来高业绩弹性
新思 TDDI 整合顺利,加速切入屏下光学。2021H1 公司触控与显示解决方案业务实现 营收 6.1 亿元,占上半年度半导体设计营收比达 5.8%。根据 CINNO Research,2019 年全球 TDDI 驱动芯片出货规模超 7 亿颗,产值约 10 亿美元,Omdia 预计 2020 年出货 量将增加至 8.73 亿颗。根据 TrendForce,2020 年智能手机 TDDI 出货量同比增长 25% 至 7 亿颗,2021 年有望达到 7.6 亿颗,同时平板电脑 TDDI 出货预计为 950 万颗, yoy+46.2%。当前 TDDI 全球产能紧缺,联咏法说会预计 ASP 将持续提升。韦尔顺利整 合新思 TDDI 业务,依托供应链及销售资源优势,有望快速打开市场。
入股吉迪思,全面布局触控与显示驱动器芯片。2021 年 1 月 8 日吉迪思变更工商信息, 系韦尔股份此前通过现金收购原股东所持有的 65.77%股权成为公司第一大股东。吉迪 思成立于 2015 年,是国内领先且最早研发柔性 AMOLED、AR 及相关智能设备显示主控 芯片的设计公司,2016 年于国内率先实现 AMOLED 显示主控芯片量产,2018 年 9 月联 手 SMIC 再次率先实现 40nm AMOLED 智能手机显示主控芯片的量产突破。吉迪思专注 后装市场 TDDI 和 DDIC 产品研发与制造,收购 TDDI、入股吉迪思,韦尔将迅速打通传 感-触控-显示整条渠道,完善业务版图。
我们认为韦尔触控与显示业务近年有望迎来高业绩弹性。荣耀脱离华为独立营运积极布 局发展计划,从 IDC 和 CINNO Research 的数据可以看到,荣耀手机市场份额快速恢复。 2021 年受上游处理器等芯片供给不足影响,智能手机整体出货量较为疲软。但韦尔整合 新思 TDDI 后,依托韦尔供应链销售资源优势,TDDI 自身需求量及市占率有望进一步提 升,而 8 寸新增产能吃紧,TDDI 价格或开启上涨模式,盈利水平有望同比提升。未来 随着上游主要芯片吃紧状况逐步缓解,智能手机出货量及规格或有所恢复,公司显示与 触控业务有望进一步放量。我们判断短期韦尔 TDDI 业务有望受惠份额提升迎来高业绩 弹性。
3.2 射频+模拟+功率:市场空间广阔,完善解决方案布局
全球射频前端市场受 5G驱动,快速增长。根据Global Radio Frequency Front-end Module Market Research Report 报告中的统计,从 2011 年至 2018 年全球射频前端市场规模以 年复合增长率 13.10%的速度增长,2018 年达 149.10 亿美元。受到 5G 网络商业化建设 的影响,自 2020 年起,全球射频前端市场将迎来快速增长,2020 年市场规模达到 200.2 亿美元。2021 年至 2027 年全球射频前端市场规模预计将以年复合增长率 14.5%持续高 速增长,2023 年或突破 300 亿美元。
通讯技术升级,带来射频器件量价齐升。随着通讯技术的不断提高,全球的通讯网络也 从 2G、3G、升级到目前最广泛的 4G,逐步进入正处于基站铺设的 5G 时代。随着通讯 升级,频段增加,智能手机射频前端的 PA 等器件价值量进一步提升量。以 3G 向 4G 升 级为例,移动通讯的频段数量由 2010 年的 6 个扩张到 43 个,5G 时代更有望提升至 60 以上。目前主流 4G 通信采用 5 频 13 模,平均使用 7 颗 PA,4 个射频开关器。
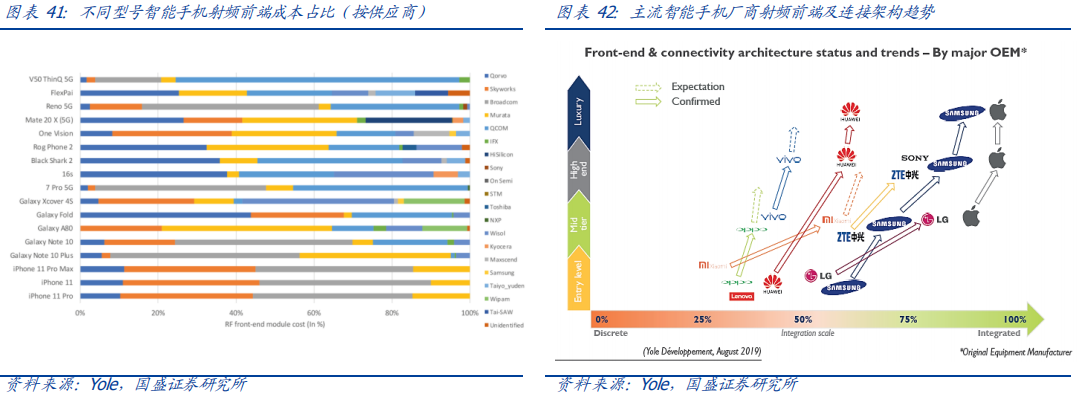
高端手机注重模组化,分立器件仍在中低端市场占重要地位。根据 Yole 及 SystemsPlus Consulting 对主流厂商手机拆解发现,智能手机从低端到高端,模组成本占比逐步提升, 苹果、三星等高端机型中模组化程度非常高,射频前端成本也较高。未来市场整体有射 频前端集成度提升趋势,高端市场射频前端集成度将持续提升,但考虑成本问题,国产 安卓系厂商产品中,射频前端仍将大量采用分立器件。
四、韦豪创芯赋能,延伸主业布局供应链
韦豪创芯专注于泛半导体领域优质企业的股权投资,管理团队在硬科技行业具备丰富的 从业和投资经验。义乌韦豪创芯一期股权投资合伙企业是韦豪创芯管理的泛半导体产业 投资基金,出资人包括韦尔股份、义乌国有资产经营公司、知名母基金等。
4.1 携手景略半导体,打造智能汽车端到端解决方案
根据豪威集团官网,韦尔与景略半导体成立合资公司,专注车载视频传输芯片,携手为 下一代智能汽车提供端到端高速图像数据的传输、处理和网络通信解决方案。汽车智能 化背景下,以太网技术正快速颠覆传统的汽车 E/E 架构,推高网通芯片市场天花板。 JLSemi 景略半导体团队在高速物理层传输技术和网络通信领域深耕多年,不断推出新产 品。依托韦尔先进的 CIS 和 ISP 技术,结合景略的高速物理层传输和接口技术,二者联 手有望为汽车 ADAS 和智能化提供端到端的车载视觉解决方案。根据韦豪创芯官网,景 略半导体 2021 年 8 月宣布完成数亿元 B 轮系列融资。其中,韦豪创芯领投 B+轮(2021 年 1 月完成)。
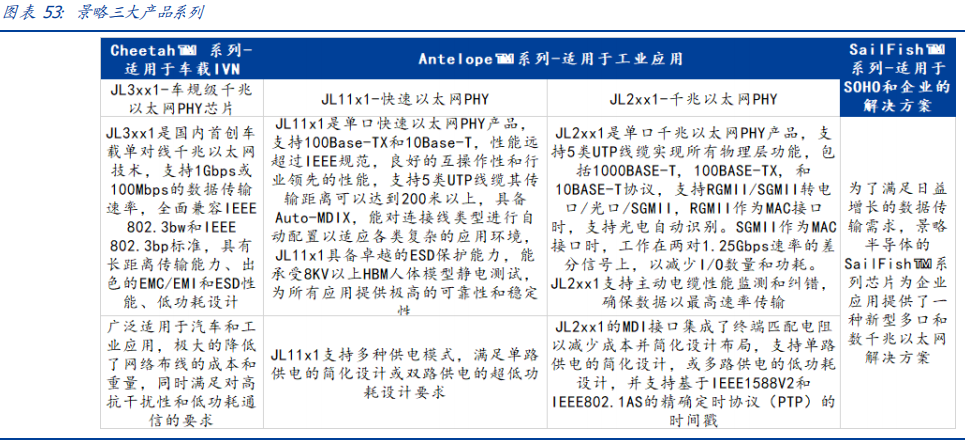
网通芯片设计能力领先,芯片出货量达数千万颗。JLSemi 景略半导体为内资控股,公司 在上海,南京,深圳等地设有研发和运维中心。团队来自硅谷顶尖网通芯片公司和国际 一线半导体大厂,在模拟,DSP,SoC 和混合信号设计领具行业领先地位。景略是全球 少数几家拥有 100%自研 IP 的车载单对线千兆 1000BASE-T1 和标准万兆 10G-BASE-T 物理层传输 PHY 技术的芯片公司,在车载和工业网络芯片市场得到高度认可。自 2020 年起,公司陆续推出 Antelope 工业系列以太网 PHY,Cheetah 车载系列以太网 PHY 和 SailFish 网通系列 Switch 产品组合,2021 年芯片出货量已达数千万颗,为多个行业的一 线客户提供高性价比的产品和卓越的服务。
产品进展及展望:JLSemi 团队依托在高速网络接口和通信芯片领域的深度积累,沿着 OSI 的 7 层网络框架,从技术门槛最高的物理层开始,坚持自研 IP 和先进工艺,陆续推 出基于创新性的EtherNext 高速物理层接口PHY架构和BlueWhale新一代L2/L2+ Switch 技术的芯片产品组合。
4.2 领投爱芯科技 A+轮,布局 AI 视觉芯片
根据韦豪创芯官网,人工智能视觉芯片研发及基础算力平台公司爱芯科技完成数亿元人 民币 A+轮融资,由韦豪创芯、美团联合领投,GGV 纪源资本、美团龙珠、冯源资本、 元禾璞华、石溪资本、天创资本以及高德地图创始人成从武跟投,原有股东方继续投资。
台积电代工首颗产品,AX630A 进入量产。爱芯科技成立于 2019 年 5 月,专注于研发 高性能、低功耗的人工智能视觉处理芯片,并自主开发面向推理加速的神经网络处理器。 2020 年 12 月爱芯科技自主研发的第一颗 AI 芯片——AX630A 已达成量产状态,AX630A 是针对边缘侧、端侧应用的人工智能视觉芯片,在算法与硬件的深度结合下,可提供业 界领先的视频图像质量,支持物体检测、人脸识别等多种 AI 视觉任务。爱芯的第一颗高 性能芯片由台积电代工,仅用 9 个月时间就实现流片并一次成功,2020 年 12 月该芯片 达成量产状态,AX630A 进入量产后,爱芯科技自主研发的第二颗芯片目前也已回片并 成功点亮。未来有望赋能 AIoT、消费电子、智能驾驶等多个场景。
基础架构扎实,助力未来 AI 算法、硬件与系统高度融合。爱芯科技 AI-ISP 技术拥有强 大的暗光图像视频处理能力、密集场景下智能分析能力、多路视频结构化处理能力等多 项核心优势,可广泛应用于智慧城市、智慧零售、智能社区、智能家居、物联网设备等 场景,应用前景广阔。爱芯科技是当前为数不多的真正意义上实现 AI ISP 的芯片(非 NPU+ISP),此外还有海思麒麟 9000 芯片。未来,在 AI 算法、硬件、系统高度融合趋 势下,爱芯打下扎实的基础架构,为多传感器之间融合提供优质平台。
4.3 普诺飞思获新一轮投资,加速神经拟态视觉传感技术商业化
超强国际资本阵容,加速下一代神经拟态视觉传感技术软硬件产品研发。根据普诺飞思 官网,世界领先的神经拟态视觉解决方案企业普诺飞思(Prophesee)宣布 C 轮融资, 由创新工场领投、小米及上海韦豪创芯跟投,多家老股东加码。普诺飞思总部位于法国 巴黎,此前已获英特尔资本、雷诺集团、博世创投、欧洲投资银行等北美、欧洲和日本 知名投资人支持,加上此轮中国行业顶级投资人,组成超强国际资本阵容,助力普诺飞 思扩展全球布局,深耕中国市场。基于本轮的融资合作,普诺飞思将加速下一代神经拟 态视觉传感技术的硬件和软件产品的开发与商业化;针对新兴市场规划产品路线;完善 基础设施,支持运营及规模扩张。
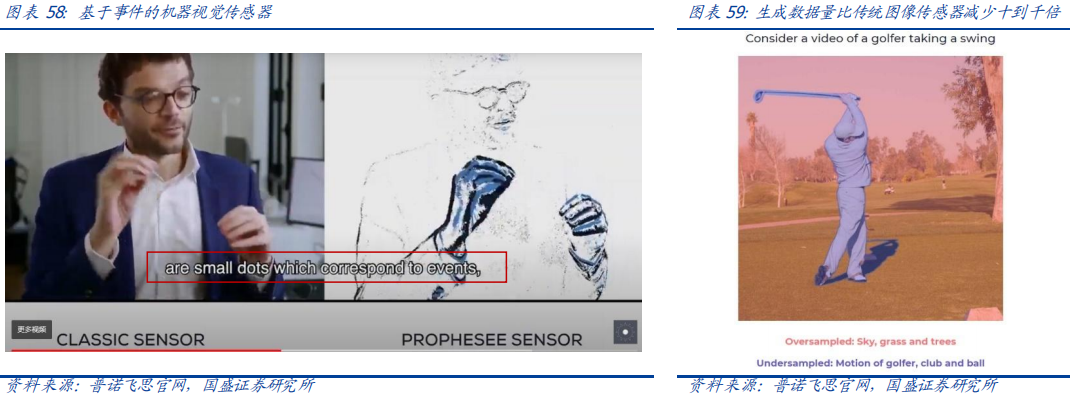
全球领先的基于事件的视觉感知技术方案提供商。普诺飞思是神经拟态视觉系统发明者, 其原视觉传感器专利和 AI 算法引入了一种全新的基于人眼和大脑工作原理的计算机视 觉范例。普诺飞思创建了神经拟态传感器和生物启发算法,将基于图像静止帧的传感器 改为“基于事件”(event-based)的视觉系统,区别于传统的基于帧(frame-based) 的图像传感器。在视觉传感器上,每个像素都是异步且独立的,像素会随着场景变化而 变化。每个像素仅在感知到外界有亮度上的变化(达到一定阈值)时,才会输出;其等 效帧率可达到 10000fps。
由于这类图像传感器是仅在检测到外界的运动变化时才会记录信息,且不记录静态信息。 因此具有超低延迟、不存在动态模糊、高动态范围以及超低功耗的优势。此外生成的数 据量比传统的基于帧的图像传感器减少十到千倍。
根据 Yole,预计到 2030 年,AI 计算与感知市场中神经形态 AI 市占率将达到 8%, 规模 70 亿美元,2035 年会进一步增长至 18%。由于基于事件的视觉感知技术在检测 场景动态变化、后续数据处理更简单,高动态范围,高时间分辨率方面具有优势,将非 常适用于自动驾驶、ADAS、AR/VR 虹膜追踪、激光扫描、无人机避障、导航、工控监测 等领域,应用空间广阔。
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
 Valuelist-Peter Lynch
