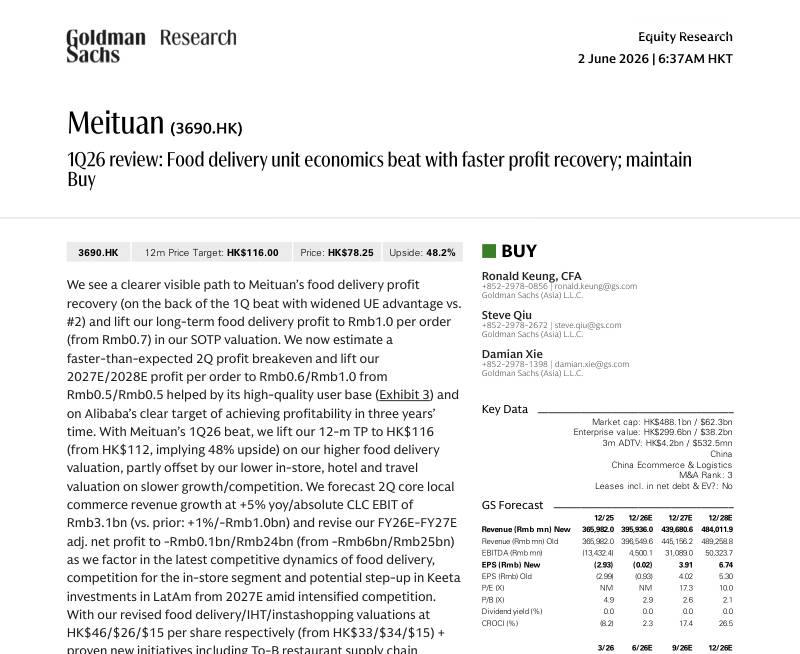
高盛-美团(3690.HK):2026年一季报点评:外卖单元效益超预期,利润复苏提速,维持买入评级-1Q26 review:Food delivery unit economics beat with faster profit recovery;maintain Buy-20260602【14页】
特别提醒!!!!!研报下载按钮,电脑平板端在页面右边 → →,手机端在文章页上面
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
1、报告无法下载时,请在研报页面评论处留言,站长会第一时间修复下载链接。
2、使用谷歌Chrome浏览器下载研报(下载不了多半是浏览器原因)。
3、报告来自互联网,仅供投资者学习和参考,在发布信息时,我们将尽最大努力标明出处,但因互联网的去中心、海量信息的特殊结构,可能有时会存在未指明作者的失误,我们诚挚的希望您能指出我们的工作失误,如果您(单位或个人)认为本站的内容有侵权嫌疑,烦请通知我们(valuelist@163.com),我们将在第一时间处理核实,同时如果您的报告不愿在本站展示,请联系我们删除或更改,谢谢
 Valuelist-Peter Lynch